عودة مصرف “السلام” تعيد الملف إلى الواجهة الاستثمار الأجنبي في المصارف..تساؤلات خريطة المال الخليجي داخل القطاع..تفاصيل وأرقام السيطرة على البنوك.. الفواصل بين السياسة والاقتصاد بين الحاجة إلى رأس المال ومخاوف النفوذ..تقديرات تقرير: رحمة عبدالمنعم
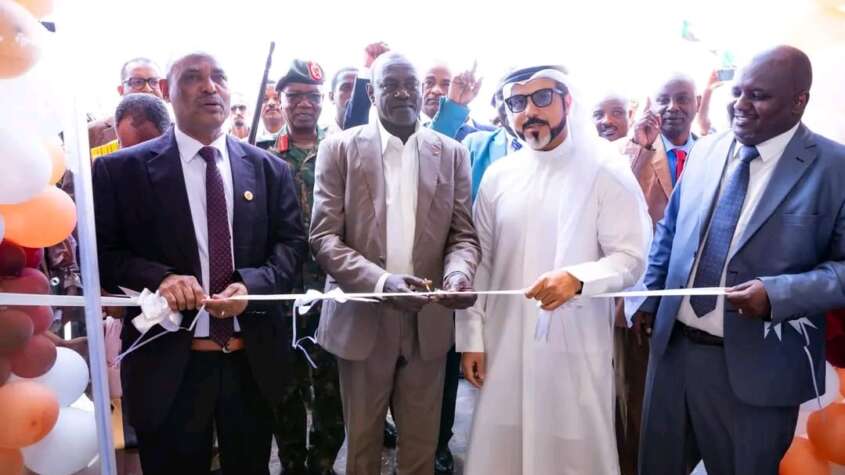
لم يكن افتتاحاً لبنك جديد، لكنه كان كافياً لإعادة فتح واحد من أكثر الملفات الاقتصادية حساسية في السودان،فمع بداية أكتوبر 2026، أعاد مصرف السلام ـ السودان افتتاح فرعه بشارع المطار في الخرطوم، بعد توقف فرضته ظروف الحرب، لتتحول المناسبة سريعاً من حدث مصرفي يتعلق بعودة أحد الفروع إلى النشاط، إلى نقاش أوسع حول هوية رأس المال الذي يقف خلف عدد من البنوك السودانية، ولا سيما الاستثمارات الإماراتية والخليجية.
مصرف السلام
وزاد من حساسية مشهد إعادة افتتاح فرع مصرف السلام بشارع المطار في الخرطوم ظهور رئيس مجلس إدارة المصرف، رجل الأعمال الإماراتي عبد الرحمن أحمد عبد الله سنان، الذي انتُخب للمنصب في أبريل 2026، في وقت تمر فيه العلاقات السودانية ـ الإماراتية بتوتر سياسي حاد، وسط اتهامات سودانية لأبوظبي بدعم مليشيا الدعم السريع بالسلاح والمرتزقة.
وهنا برز سؤال تجاوز مصرف السلام نفسه: هل تصبح المؤسسة المصرفية أجنبية لمجرد امتلاك مستثمرين من دولة أخرى أسهماً فيها؟..الإجابة تكشف أن خريطة المصارف السودانية أكثر تعقيداً مما تبدو عليه.
فالقطاع المصرفي في السودان تشكل، على مدى عقود، من مزيج من رؤوس الأموال السودانية والعربية والخليجية، عبر شركات مساهمة عامة، ومصارف ذات ملكية مشتركة، وفروع لمجموعات مصرفية أجنبية.
وبين هذه النماذج توجد فروق قانونية واقتصادية كبيرة، كثيراً ما تضيع وسط الجدل السياسي.
البُعد القانوني
ويقول الخبير الاقتصادي مصعب عبدالله إن مصرف السلام ليس مصرفاً أجنبياً بالمعنى القانوني، ولا يمكن نسبه مباشرة إلى دولة الإمارات، بل هو مصرف سوداني تأسس كشركة مساهمة عامة وفق قانون الشركات، بمشاركة مستثمرين سودانيين وسعوديين وإماراتيين من القطاع الخاص.
ويضع عبدالله مصرف السلام في الفئة نفسها التي تضم عدداً من البنوك المحلية ذات الاستثمارات المشتركة، وعلى رأسها بنك الخرطوم،ويضيف أن وجود مساهم إماراتي أو سعودي لا يعني أن المصرف فرع لحكومة أو لبنك أجنبي، لأن الشركة تتمتع بشخصية اعتبارية مستقلة، ويخضع نشاطها في السودان للقوانين والرقابة المصرفية المحلية.
وأوضح مصعب أن المصارف الأجنبية، في المقابل، تكون عادة فروعاً أو مؤسسات تتبع مباشرة لمجموعة مصرفية يقع مركزها الرئيسي في دولة أخرى، وتدخل السوق السودانية ضمن استراتيجية المجموعة الأم للتوسع الخارجي.
وقال: «من بين الأمثلة التي شهدها السوق السوداني البنك الأهلي المصري، وبنك أبوظبي الإسلامي قبل تصفيته اختيارياً، وقطر الوطني، والبنك العربي، والساحل والصحراء، إلى جانب مؤسسات مصرفية أجنبية أخرى»وبذلك يصبح السؤال حول «جنسية البنك» أكثر تعقيداً من مجرد النظر إلى جنسية أكبر مساهم فيه.
بنك الخرطوم
ويقدم بنك الخرطوم مثالاً بارزاً على تشابك الملكية المحلية والخليجية،وبحسب بيانات المستثمرين، يمتلك بنك دبي الإسلامي نحو 29.49% من أسهم البنك، فيما تبلغ حصة رجل الأعمال السوداني فضل محمد خير نحو 22.76%.
كما توجد حصص للبنك الإسلامي للتنمية، وبنكي أبوظبي والشارقة الإسلاميين، ومستثمرين خليجيين آخرين،وعند تجميع الحصص المرتبطة بمستثمرين إماراتيين، تقترب النسبة من نحو 42%.
لكن هذه الأرقام لا تعني بالضرورة أن هيكل الملكية دائم أو نهائي،فبنك الخرطوم يعمل في إطار شركة مساهمة، وأسهم الشركات المساهمة قابلة للانتقال بين المستثمرين؛ فقد يبيع مساهم حصته، أو يدخل مستثمر جديد، أو تتغير نسب الملكية نتيجة زيادة رأس المال أو نقل الأسهم.
ومن ثم، فإن قائمة المساهمين تقدم صورة للحظة زمنية محددة، وليست بالضرورة وصفاً دائماً لتوازن القوة داخل البنك،وهذه الطبيعة المتحركة للملكية تنطبق على كثير من المؤسسات المصرفية المساهمة في السودان.
وتجدر الإشارة إلى أن بنك الخرطوم أجرى مؤخراً انتخابات لمجلس إدارة جديد برئاسة المهندس السوداني خالد حسن مختار، وأصبح 10 من أعضاء المجلس، البالغ عددهم 12 عضواً سودانيين.
مصرف السلام
وفي حالة مصرف السلام، تبدو الملكية أكثر تشتتاً،ووفق المعلومات المتاحة، تمتلك شركة مكة للاستشارات الاستثمارية نحو 8.33%، بينما يمتلك مبارك عبدالله ظاهر المهيري نحو 5.37%، وتحوز شركة ريمكو للاستثمار نحو 5.19%.
ولا يظهر، وفق هذه البيانات، مساهم منفرد يمتلك حصة تتجاوز 10%،وتكتسب هذه النقطة أهمية في تفسير طبيعة المصرف، لأن البنك لا يبدو خاضعاً، من زاوية نسبة الأسهم وحدها، لسيطرة مساهم واحد يملك أغلبية مطلقة.
و تتوزع الأسهم بين شركات ومستثمرين وجمهور واسع من المساهمين، وهو ما يجعل توصيف المصرف على أساس جنسية بعض ملاكه اختزالاً لبنية ملكية أكثر تشابكاً.
استثمار خليجي قديم
والاستثمار الخليجي في المصارف السودانية ليس وليد السنوات الأخيرة،فبنك فيصل الإسلامي السوداني تأسس منذ سبعينيات القرن الماضي، وشارك في تأسيسه سودانيون وسعوديون ومواطنون من دول إسلامية أخرى.
وارتبط تاريخ البنك بالأمير محمد الفيصل آل سعود، باعتباره أحد أبرز المؤسسين، إلى جانب شخصيات ومؤسسات استثمارية عربية، من بينها شركة البركة للاستثمار والتنمية.
لكن مع توسع البنك وتحوله إلى مؤسسة ذات قاعدة مساهمين واسعة، لم تعد الملكية قابلة للاختزال في مؤسس واحد أو جنسية واحدة،كما أن غياب قوائم تفصيلية منشورة للعامة بجميع نسب المساهمين يجعل رسم خريطة دقيقة ومحدثة للملكية أكثر صعوبة،وهذه المشكلة لا تخص بنك فيصل وحده، بل تمثل تحدياً أوسع في تحليل القطاع المصرفي السوداني.
أغلبية أجنبية
في المقابل، يقدم بنك البركة السوداني نموذجاً مختلفاً،فبحسب المعلومات المتاحة، تمتلك مجموعة البركة المصرفية نحو 75.73% من البنك، بينما تتوزع بقية الأسهم، والبالغة نحو 24.27%، على مساهمين سودانيين.
وهنا تصبح علاقة البنك بالمجموعة الأم أكثر وضوحاً، لأن حصة تتجاوز ثلاثة أرباع رأس المال تمنح المالك الرئيسي وزناً كبيراً في التوجهات الاستراتيجية والإدارية.
ويختلف هذا النموذج بوضوح عن مصرف السلام، الذي تتوزع أسهمه على عدد أكبر من المساهمين، ولا توجد فيه، وفق البيانات المذكورة، حصة فردية تتجاوز 10%.
وهذا الاختلاف مهم عند الحديث عن مفهوم «الاستثمار الأجنبي»، فليس كل رأس مال أجنبي في بنك سوداني يحمل الدرجة نفسها من السيطرة.
قد تكون الملكية أقلية استراتيجية، وقد تكون أغلبية، وقد تكون مجرد مجموعة حصص موزعة على عدد من المستثمرين.
عملية اندماج
أما بنك النيل الأزرق المشرق، فقد تشكل من تجربة مختلفة قامت على اندماج بين بنك النيل الأزرق وفروع بنك المشرق الإماراتي في السودان عام 2003.
وبحسب المعلومات المتاحة، يحتفظ بنك المشرق بحصة استراتيجية تُقدر بنحو 19%، فيما تتوزع بقية الأسهم على مساهمين سودانيين.
وتعيد هذه الحالة التأكيد على أن القطاع المصرفي السوداني لم يكن معزولاً عن رأس المال الإقليمي، بل استفاد في مراحل مختلفة من الشراكات والاندماجات والاستثمارات العربية والأجنبية.
وفي الوقت ذاته، فإن عدم نشر بعض البنوك، ومن بينها بنك الخليج وبنك النيل الأزرق المشرق، قوائم تفصيلية محدثة لجميع المساهمين يزيد من صعوبة تقدير الحجم الحقيقي لرأس المال الأجنبي داخل الجهاز المصرفي.
غرفة المساهمين
وغيّرت الحرب طريقة النظر إلى هذه الاستثمارات،فقبل اندلاعها كان النقاش حول المساهمين الخليجيين غالباً نقاشاً اقتصادياً يرتبط بحجم رأس المال، وقدرة المستثمرين على التمويل، ونقل الخبرة، وتوسيع شبكات المراسلة المصرفية.
أما اليوم، فقد أصبح السؤال سياسياً وأمنياً أيضاً،ويقول الخبير الاستراتيجي الدكتور عصام بطران إن في السودان استثمارات إماراتية كبيرة تعود إلى ما قبل الحرب والتوترات السياسية الحالية، وإن جانباً منها مملوك لأفراد أو شركات خاصة، وليس للحكومة الإماراتية.
ويشير بطران إلى أن السؤال الحقيقي يتمثل في كيفية التعامل مع تلك الأموال في ظل القطيعة السياسية: هل يُنظر إليها باعتبارها أموالاً مرتبطة بالدولة التي يحمل المستثمر جنسيتها، أم تُحفظ وفق القانون وتخضع للرقابة المصرفية والاستثمارية السودانية؟
وأضاف أن المسألة تتجاوز العلاقات مع الإمارات لتلامس أساساً مهماً في الاقتصاد الحديث، وهو الفصل بين الدولة والمستثمر الخاص، فالمستثمر الفرد أو الشركة الخاصة لا يمثلان بالضرورة سياسة حكومة بلدهما.
وفي المقابل، أوضح بطران أن للدولة السودانية الحق في مراقبة رؤوس الأموال والتحويلات، والتحقق من مصادرها ومشروعية الأنشطة المرتبطة بها،لكن تحويل الجنسية وحدها إلى معيار للتعامل مع الاستثمارات قد يحمل مخاطر تتعلق بثقة المستثمرين ومستقبل تدفقات رأس المال إلى البلاد..حد قوله.
بنك النيلين
ولا تتحرك العلاقات المصرفية في اتجاه واحد؛ فحين يصبح السودان مستثمراً في الخارج، يقدم بنك النيلين في أبوظبي نموذجاً معاكساً لوجود مصرف سوداني خارج الحدود.
وقد لعب فرع أبوظبي دوراً مهماً في تسهيل التجارة والتحويلات وربط القطاع المصرفي السوداني بالنظام المالي الخارجي، خصوصاً خلال سنوات العقوبات.
وتكشف هذه التجربة أن المصارف الحديثة لا تعمل داخل حدود اقتصادية مغلقة، فالتحويلات وتمويل التجارة والمراسلات البنكية والاعتمادات المستندية تجعل القطاع المالي بطبيعته عابراً للحدود.
ومن ثم، فإن القطيعة السياسية لا تعني بالضرورة إمكان فصل المصالح المالية والتجارية بالسهولة نفسها.
ما بعد الحرب
لذلك تبدو إعادة افتتاح مصرف السلام في الخرطوم، في هذا السياق، أكبر من مجرد عودة أبواب فرع مصرفي للعمل،فالخرطوم نفسها تحاول استعادة دورة اقتصادية أصابتها الحرب بالشلل، والبنوك تمثل أحد أهم مفاتيح هذه العودة.
ومن دون قطاع مصرفي قادر على تمويل التجارة، وإدارة المدفوعات، وجذب الودائع، وتوفير التمويل، ستكون عملية التعافي الاقتصادي أكثر صعوبة.
لكن عودة المصارف ستفتح أيضاً ملفاً لا يمكن تأجيله طويلاً: من يملك ماذا داخل القطاع المصرفي السوداني؟والحاجة إلى مزيد من الإفصاح عن الملكية الحقيقية للمصارف، ونسب كبار المساهمين، والأطراف المرتبطة، ومصادر رؤوس الأموال، قد تصبح أكثر إلحاحاً في مرحلة ما بعد الحرب.
فالشفافية لا تعني استبعاد رأس المال الأجنبي، بل قد تكون الوسيلة الأساسية لحمايته وحماية الاقتصاد السوداني في الوقت نفسه.
والتجربة السودانية تقول إن الأموال الخليجية والأجنبية ليست طارئة على الجهاز المصرفي، بل هي جزء من تكوينه التاريخي،لكن التحدي الجديد يتمثل في إدارة هذه العلاقات داخل بيئة سياسية شديدة الحساسية.
ولهذا، قد لا يكون السؤال الصحيح بعد الحرب: هل نسمح بالاستثمار الأجنبي في المصارف؟ وما القواعد التي تحكمه؟ ومن يملك حق السيطرة؟ وكيف تُحمى الأموال الخاصة من النزاعات السياسية، وفي الوقت نفسه تُحمى السيادة المالية للدولة؟
وبين الحاجة إلى التمويل ومخاوف النفوذ، يقف القطاع المصرفي السوداني اليوم أمام واحد من أكثر اختباراته تعقيداً منذ عقود.



ماذا يعني رمز VoLTE في شريط إشعارات الهاتف
إذا لاحظت ظهور رمز VoLTE في شريط الإشعارات أعلى شاشة هاتفك يعني في الواقع هذا الرمز بتقنية…